Zinseszins
In dieser Lektion lernst du, wie Geld wächst, wenn die Zinsen jedes Jahr mitverzinst werden. Du berechnest das Endkapital mit dem Zinsfaktor und verstehst, warum Zinseszins mehr bringt als einfache Zinsen.
- Fach: Mathematik
- Klasse 9
- Thema: Prozentrechnung
- Dauer: 20 Min
- Niveau: Mittel
Zinsen, die selbst Zinsen bringen
Legst du Geld auf ein Sparkonto, bekommst du am Ende des Jahres Zinsen. Bleiben diese Zinsen auf dem Konto, werden sie im nächsten Jahr mitverzinst. Du erhältst also Zinsen auf die Zinsen – das nennt man Zinseszins. Dadurch wächst das Guthaben jedes Jahr um einen etwas größeren Betrag, obwohl der Zinssatz gleich bleibt. Bei 1000 € und 5 % sind es im ersten Jahr 50 €, im zweiten schon 52,50 €.
Rechnerisch multiplizierst du das Kapital jedes Jahr mit dem Zinsfaktor q. Bei 3 % Zinsen ist q = 1,03, denn aus 100 % werden 103 %. Nach zwei Jahren hast du K · 1,03 · 1,03, nach n Jahren steht der Faktor 1,03 genau n-mal da. Kürzer schreibst du das als q hoch n. Die Rechnung ist also eine wiederholte Prozentrechnung, bei der jedes Jahr der neue Kontostand der Grundwert ist.
Diese Rechnung steckt hinter Sparplänen, Krediten und auch hinter der Inflation, bei der Preise auf dieselbe Weise steigen. Bei Krediten wirkt der Zinseszins gegen dich: Zahlst du nichts zurück, wächst die Schuld immer schneller. Über lange Zeiträume wird der Effekt erstaunlich groß. Bei 7 % Zinsen verdoppelt sich ein Betrag in etwa zehn Jahren, in zwanzig Jahren vervierfacht er sich.
Die Zinseszinsformel
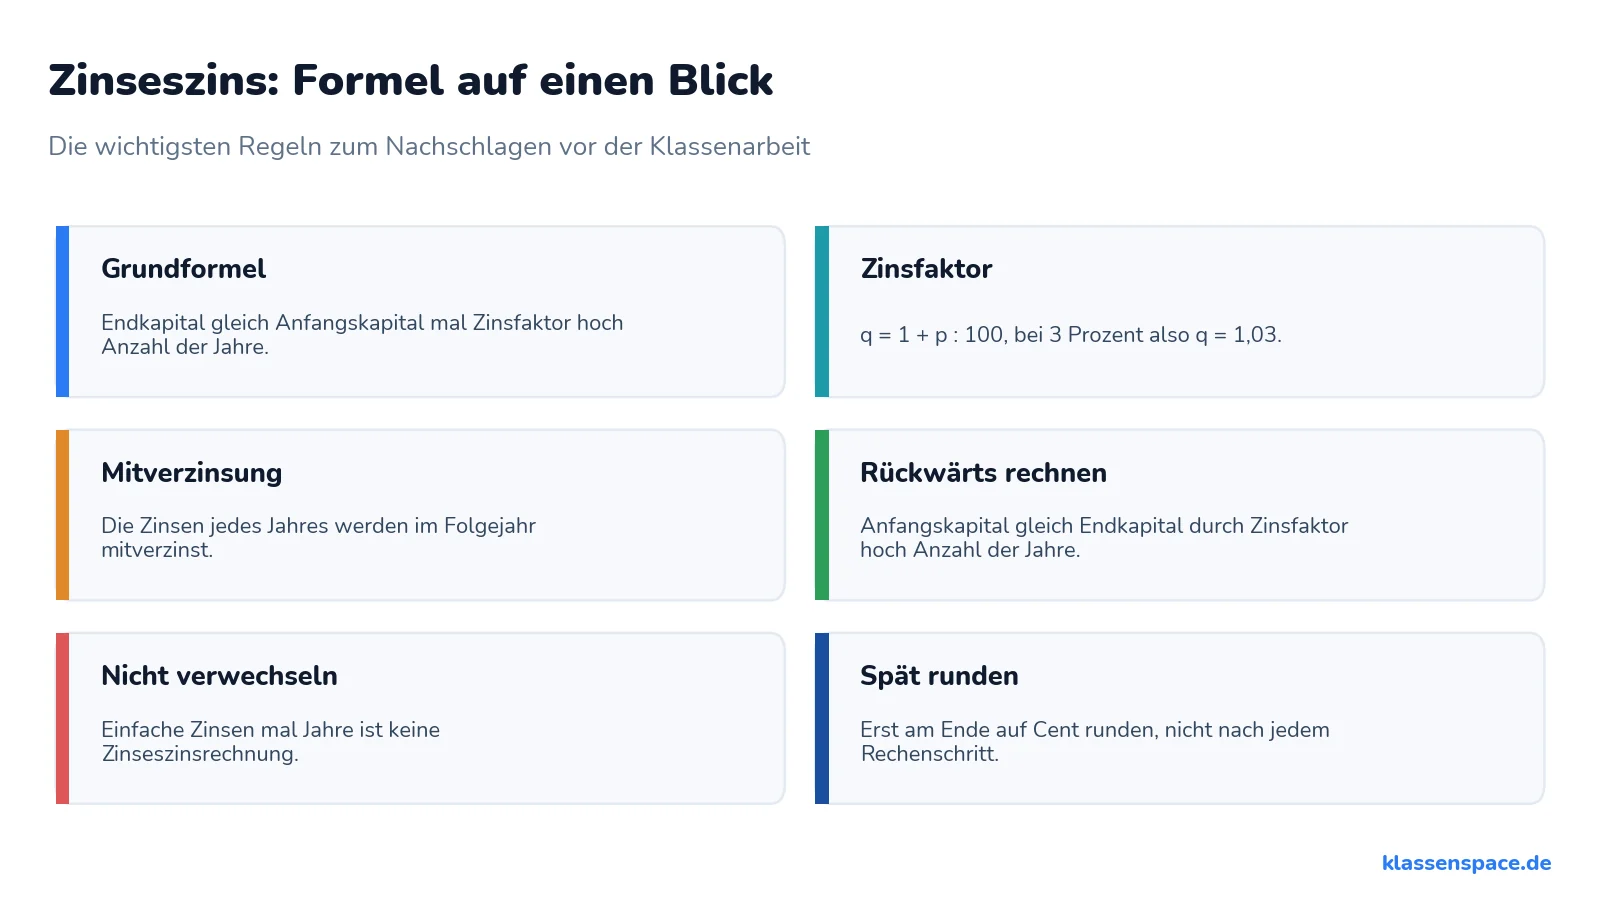
Endkapital gleich Anfangskapital mal Zinsfaktor hoch Anzahl der Jahre. Der Zinsfaktor ist q = 1 + p : 100. Die 1 steht für das Kapital, das du schon hast, der Bruchteil p : 100 für die Zinsen, die dazukommen. Deshalb ist q immer etwas größer als 1, solange der Zinssatz positiv ist.
Die Formel lässt sich auch rückwärts nutzen. Kennst du das Endkapital und willst wissen, wie viel du anlegen musst, teilst du Kₙ durch q hoch n. Die Potenz berechnest du mit dem Taschenrechner über die Taste für Potenzen. Runde erst ganz am Ende auf Cent, sonst summieren sich Rundungsfehler über die Jahre.
- K
- Kapital: K₀ am Anfang, Kₙ nach n Jahren
- q
- Zinsfaktor, q = 1 + p : 100
- p
- Zinssatz in Prozent
- n
- Anzahl der Jahre
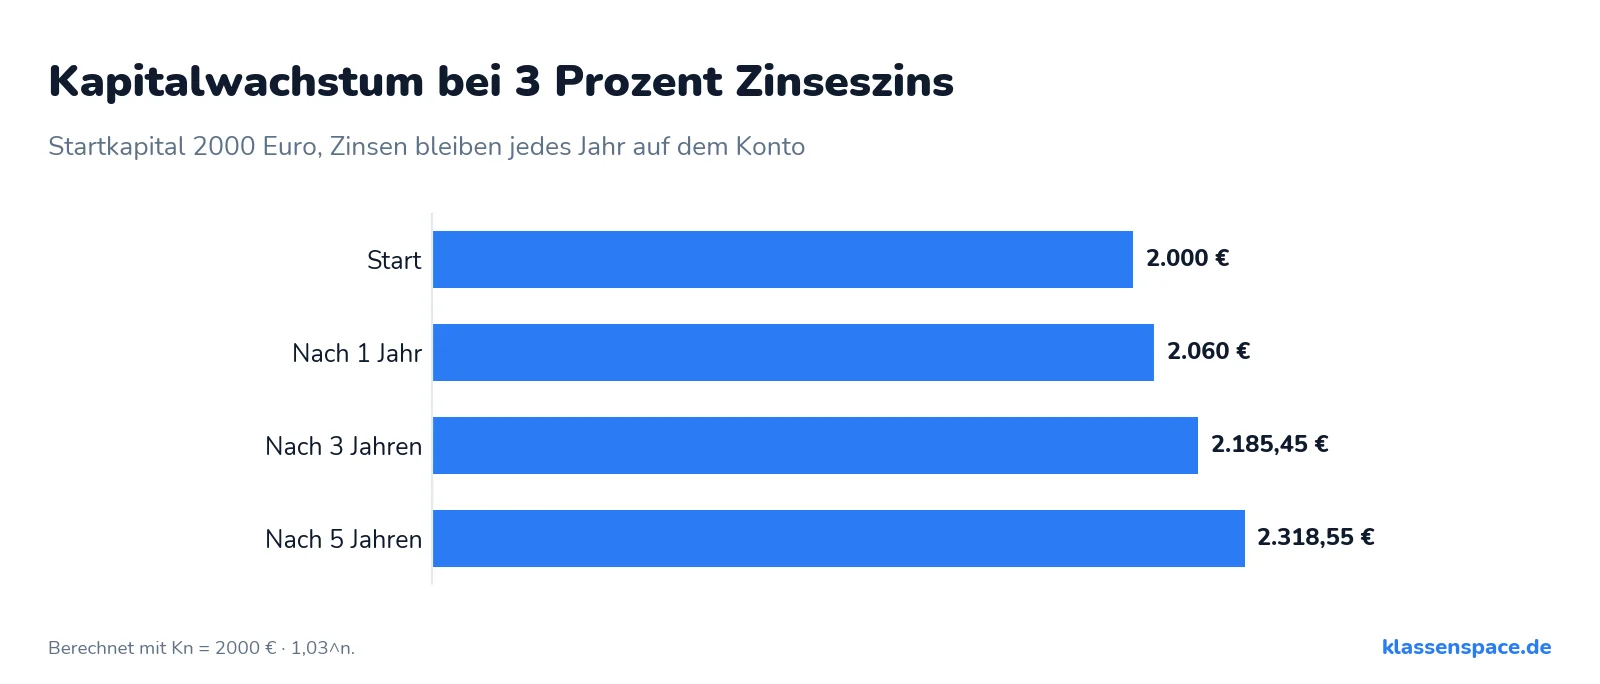
| Nach Jahren | Kapital |
|---|---|
| 0 | 2000,00 € |
| 1 | 2060,00 € |
| 3 | 2185,45 € |
| 5 | 2318,55 € |
Beispiel 1: Sparen über fünf Jahre
Lea legt 2000 € zu 3 % Zinsen an. Die Zinsen bleiben auf dem Konto. Wie viel Geld hat sie nach 5 Jahren?
Gegeben:
- K₀2000 €
- p3 %
- n5
Gesucht:
K₅Lösung:
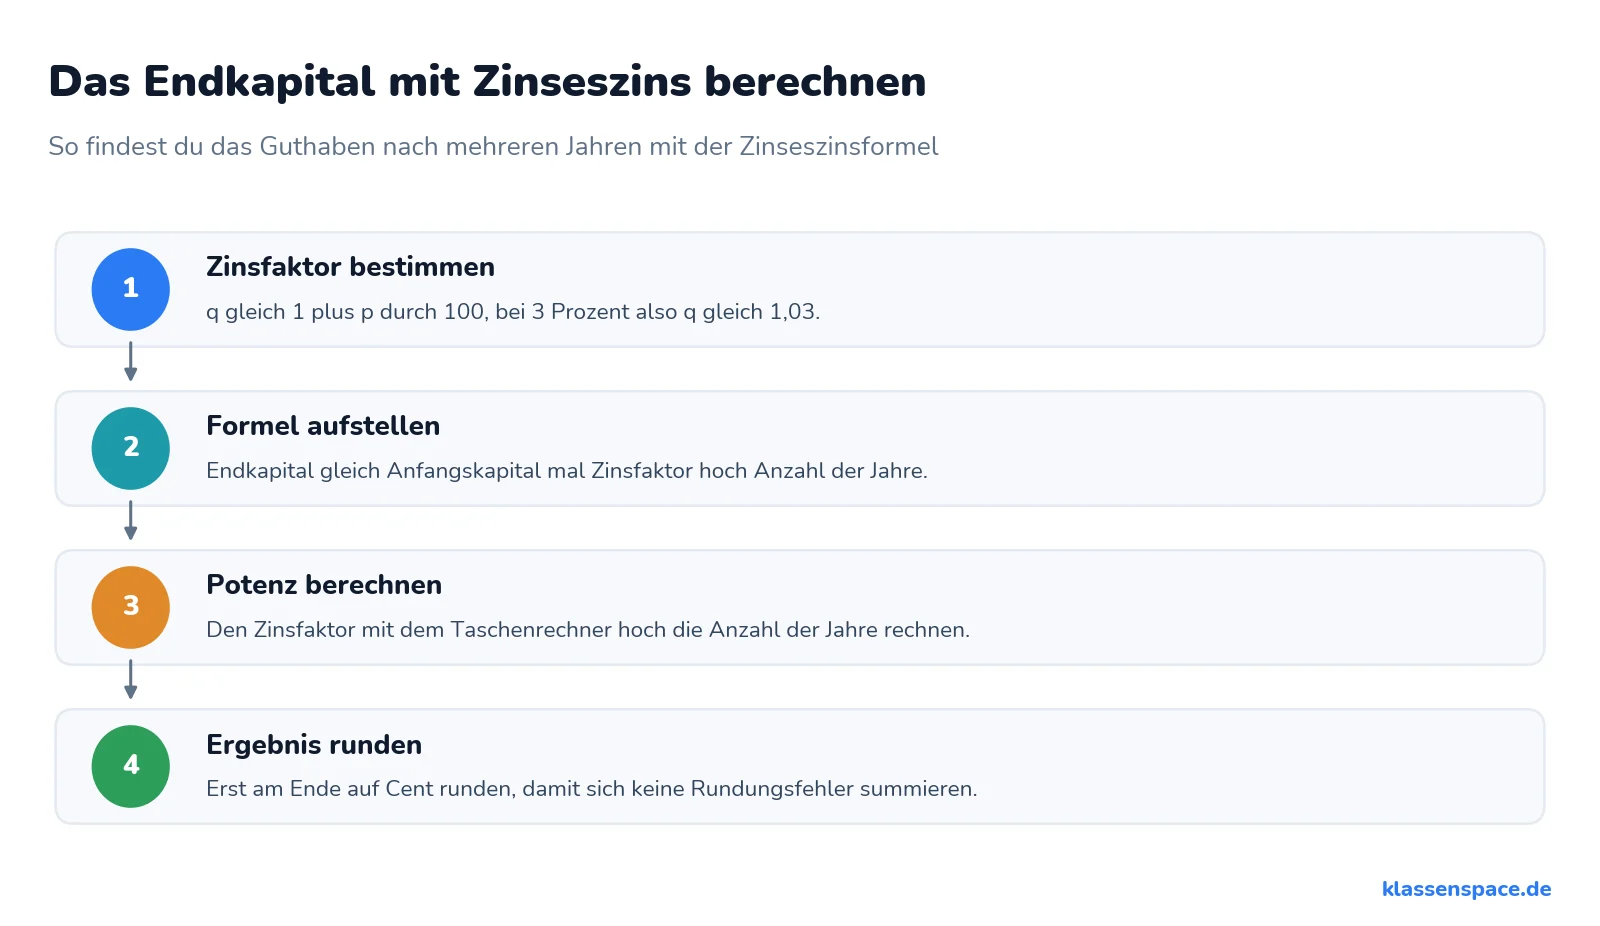
- Zinsfaktor bestimmen: q1 + 3 : 1001,03
- Formel aufstellen: K₅2000 € · 1,03 hoch 5
- Potenz mit dem Taschenrechner berechnen: 1,03 hoch 5 ≈ 1,159274
- Multiplizieren: 2000 € · 1,159274 ≈ 2318,55 €
- Vergleich mit einfacher Verzinsung: 2000 € · 0,03 = 60 € pro Jahr, in 5 Jahren 300 €, also 2300 €
Nach 5 Jahren hat Lea etwa 2318,55 €. Ohne Zinseszins wären es nur 2300 €. Die 18,55 € Unterschied entstehen, weil ab dem zweiten Jahr auch die bereits gutgeschriebenen Zinsen mitverzinst werden. Je länger die Laufzeit, desto größer wird dieser Abstand.
Beispiel 2: Nötiges Startkapital berechnen
In 4 Jahren sollen bei 2 % Zinsen 5000 € auf dem Konto stehen. Wie viel Geld muss heute angelegt werden?
Gegeben:
- Kₙ5000 €
- p2 %
- n4
Gesucht:
K₀Lösung:
- Zinsfaktor bestimmen: q1 + 2 : 1001,02
- Formel nach K₀ umstellen: K₀ = Kₙ : q hoch n
- Potenz berechnen: 1,02 hoch 4 ≈ 1,08243
- Teilen: K₀5000 € : 1,08243 ≈ 4619,23 €
Es müssen heute etwa 4619,23 € angelegt werden, damit nach 4 Jahren bei 2 % Zinseszins genau 5000 € auf dem Konto stehen. Diesen Betrag nennt man auch den Barwert des späteren Endkapitals.
Typische Fehler
Ein typischer Fehler: Die Zinsen des ersten Jahres werden einfach mit der Anzahl der Jahre malgenommen. Das wäre einfache Verzinsung ohne Zinseszins und liefert ein zu kleines Ergebnis, weil die Zinsen der Vorjahre unberücksichtigt bleiben. Bei 2000 € und 3 % über 5 Jahre ergibt das nur 2300 € statt der korrekten 2318,55 €.
Ein zweiter Stolperstein ist der Zinsfaktor: 3 % bedeutet q = 1,03 und nicht q = 0,03 oder q = 3. Mit 0,03 würde das Kapital schrumpfen statt wachsen, denn dann würde nur noch mit den Zinsen allein weitergerechnet, ohne das eigentliche Kapital.
Ein dritter Fehler ist zu frühes Runden. Wer nach jedem Jahr auf ganze Cent rundet und mit dem gerundeten Wert weiterrechnet, bekommt über mehrere Jahre ein leicht falsches Endergebnis. Runde deshalb erst am Ende der gesamten Rechnung.
Alltagsbezug: Tipps für die Klassenarbeit
Zinseszins begegnet dir nicht nur beim Sparbuch. Auch Tagesgeldkonten, Bausparverträge und private Rentenversicherungen rechnen nach demselben Prinzip. Bei Krediten und Dispozinsen wirkt der Effekt allerdings gegen dich: Wird eine Schuld nicht zurückgezahlt, wächst sie durch den Zinseszins immer schneller, weshalb hohe Dispozinsen so gefährlich werden können.
Für die Klassenarbeit lohnt es sich, den Zinsfaktor immer zuerst separat zu notieren, bevor du ihn in die Formel einsetzt. So vermeidest du den häufigen Fehler, versehentlich mit dem Zinssatz statt mit dem Zinsfaktor zu rechnen. Prüfe dein Ergebnis außerdem mit einem Überschlag: Bei kleinen Zinssätzen und wenigen Jahren sollte das Ergebnis nur wenig über der einfachen Verzinsung liegen.
Ein nützlicher Merkspruch für die 72er-Regel: Teile 72 durch den Zinssatz, um die ungefähre Verdopplungszeit zu erhalten. Das Ergebnis ist keine exakte Rechnung, hilft aber, ein berechnetes Endkapital auf Plausibilität zu prüfen, bevor du es abgibst.
Jetzt bist du dran!
Wie groß ist der Zinsfaktor q bei einem Zinssatz von 4 %?
Noch nicht. Aus 100 % werden 104 %, also q = 1 + 4 : 100 = 1,04. Die 0,04 wären nur die Zinsen allein, ohne das vorhandene Kapital. Und 1,4 entspräche einem Zinssatz von 40 %.
Das Wichtigste in Kürze
- Zinseszins: Zinsen werden im Folgejahr mitverzinst.
- Formel: Kₙ = K₀ · q^n.
- Zinsfaktor q = 1 + p : 100, bei 3 % also 1,03.
- Nicht die ersten Jahreszinsen mit n malnehmen – das ist einfache Verzinsung.
- Das Guthaben wächst jedes Jahr um einen größeren Betrag.
Lektion abschließen
Schließe alle Aufgaben ab, um diese Lektion zu beenden.
Häufige Fragen zu Zinseszins
- Wie berechne ich Zinseszins ohne Formel?
- Du rechnest Jahr für Jahr: Kontostand mal Zinsfaktor ergibt den neuen Kontostand. Bei 1000 € und 5 % sind es nach einem Jahr 1050 €, nach zwei Jahren 1050 € · 1,05 = 1102,50 €. Das funktioniert immer und ist gut zum Verstehen. Bei vielen Jahren ist die Formel mit der Potenz aber deutlich schneller und weniger fehleranfällig.
- Was ist der Unterschied zwischen einfachen Zinsen und Zinseszins?
- Bei einfachen Zinsen wird jedes Jahr nur das Anfangskapital verzinst, der Zinsbetrag bleibt immer gleich. Beim Zinseszins werden die Zinsen dem Kapital zugeschlagen und im nächsten Jahr mitverzinst. Deshalb wächst der jährliche Zinsbetrag. Nach einem Jahr ist das Ergebnis identisch, danach liegt der Zinseszins immer vorn, und der Abstand wird mit jedem Jahr größer.
- Wie rechne ich aus, wie viel Geld ich anlegen muss?
- Du stellst die Formel nach dem Anfangskapital um: K₀ = Kₙ : q hoch n. Willst du in 4 Jahren bei 2 % Zinsen 5000 € haben, rechnest du 5000 € : 1,02 hoch 4. Das ergibt etwa 4619,23 €. Diesen Betrag nennt man auch Barwert. Er zeigt, was ein späterer Geldbetrag heute wert ist.
- Wie lange dauert es, bis sich mein Geld verdoppelt?
- Eine gute Faustregel ist die 72er-Regel: Teile 72 durch den Zinssatz in Prozent. Bei 6 % dauert es etwa 72 : 6 = 12 Jahre, bei 3 % etwa 24 Jahre. Das Ergebnis ist eine Näherung. Genau rechnest du, indem du so lange Jahre ausprobierst, bis q hoch n größer als 2 ist. In der Oberstufe geht das mit dem Logarithmus.
- In welcher Klasse lernt man Zinseszins?
- Die Zinsrechnung beginnt meist in Klasse 7 mit einfachen Jahreszinsen. Der Zinseszins mit der Formel und dem Zinsfaktor folgt in der Regel in Klasse 9 oder 10, oft zusammen mit Potenzen und exponentiellem Wachstum. Er ist ein wichtiges Beispiel dafür, wie Mathematik bei alltäglichen Geldentscheidungen hilft, etwa bei Sparplänen oder beim Vergleich von Krediten.
- Warum ist der Zinseszins bei Krediten gefährlich?
- Wird eine Schuld nicht oder nur teilweise zurückgezahlt, wächst der Restbetrag durch den Zinseszins jedes Jahr schneller, weil auch die bereits angefallenen Zinsen mitverzinst werden. Bei hohen Zinssätzen, wie sie manche Dispokredite verlangen, kann sich eine kleine Schuld über mehrere Jahre erheblich vergrößern. Deshalb lohnt es sich, Schulden mit hohem Zinssatz möglichst schnell zurückzuzahlen.
- Was bedeutet die Schreibweise q hoch n genau?
- Die Schreibweise q hoch n bedeutet, dass der Zinsfaktor q genau n-mal mit sich selbst multipliziert wird. Bei n = 3 ist q hoch n dasselbe wie q · q · q. Diese Kurzschreibweise heißt Potenz und macht die Zinseszinsformel viel übersichtlicher, als jedes Jahr einzeln mit q zu multiplizieren, besonders bei langen Laufzeiten von zwanzig oder mehr Jahren.
- Wie unterscheidet sich Zinseszins von linearem Wachstum?
- Bei linearem Wachstum, wie bei einfachen Zinsen, kommt jedes Jahr derselbe feste Betrag dazu. Beim Zinseszins dagegen wächst der jährliche Zuwachs mit, weil er sich immer auf das bereits gewachsene Kapital bezieht. Man spricht deshalb auch von exponentiellem Wachstum. Zeichnet man beide Verläufe in ein Diagramm, verläuft die lineare Gerade zunächst ähnlich, die Zinseszinskurve überholt sie aber mit der Zeit immer deutlicher.
Wiederhol diese Fragen später mit deinem Lernkarten-Trainer.
Das solltest du vorher können
- Zinsrechnung
- Potenzenin Arbeit